
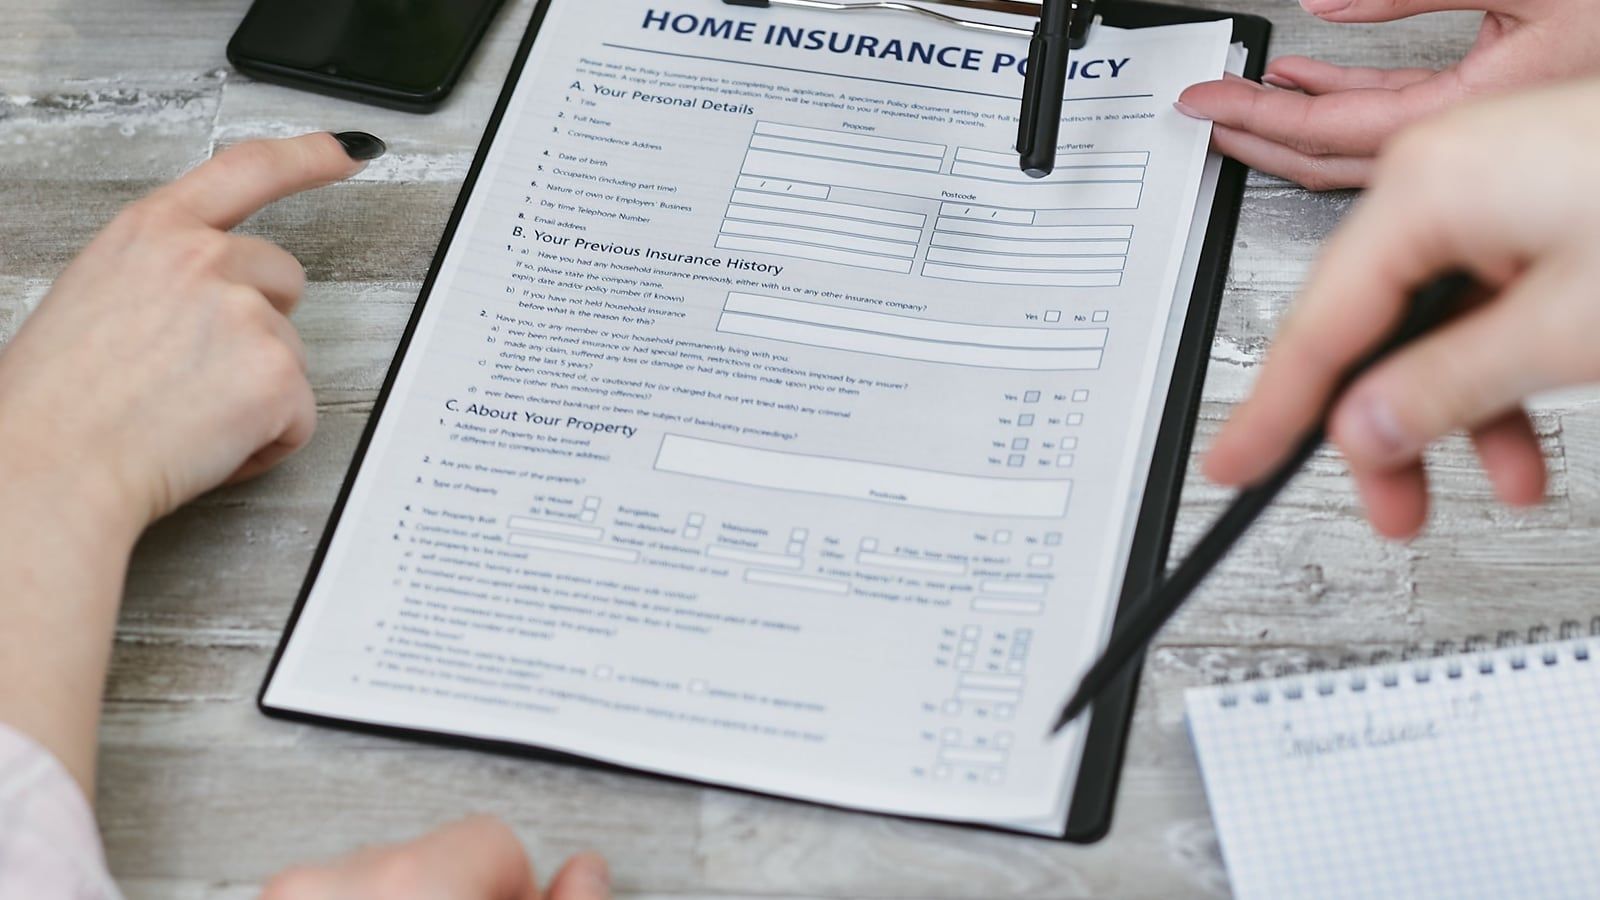
休斯顿买房,房屋保险不要等到交割前几天才开始问。年费只是表面数字;屋顶怎么赔、风雹免赔额是多少、房屋有没有理赔记录、洪水是否另买,以及报价还有哪些承保条件,都会改变你真正要承担的成本。
我建议买家先算“一次出事时最多要自己拿出多少钱”,再比较一年保费差了多少。
为什么保险要在选择期内开始问?
贷款方通常会要求合格的房屋保险,但买家真正需要确认的不只是“能不能出一张保单”。如果报价要等屋顶资料、房屋检查或额外照片才能确认,拖到交易后半段才发现保费、免赔额或承保范围不合适,你留给自己核实和谈判的时间就很少了。
最实用的做法,是在拿到卖家披露和房检资料后尽早询价,并把同一套房屋信息交给不同保险专业人员比较。这样比较的是相近条件,而不是一张保障多、一张保障少,却只看谁的年费更便宜。
先纠正一个常见误区:屋顶老,不等于保险公司可以只看年龄拒保
德州保险局在2026年9月明确说明,保险公司不能仅仅因为房屋或屋顶年龄较大,就拒绝承保或拒绝续保;但房屋和各系统的实际状况仍然可以影响承保决定。也就是说,买家不能用“屋顶20年了肯定买不到保险”吓自己,也不能因为这条规则就忽略屋顶的真实状态。
实际比较时,要把“能不能承保”“按什么方式赔”“免赔额是多少”分开问。
同样叫房屋保险,便宜报价可能差在这6处
1. 报价是不是还附带检查或补资料条件
先问清楚:屋顶年份、管道、电路、空调或房屋照片是否还需要核实?目前数字是初步估算,还是已经按照这套房屋的具体资料计算?如果保险方还没看关键资料,就不要把屏幕上的数字当作最终预算。
2. 屋顶是按重置成本赔,还是扣除折旧后赔
德州保险局提醒,有些保单按当前维修或更换成本处理,有些会根据屋顶年龄和状况扣除折旧。保费便宜,不代表发生风雹损失时自付金额也低;还要确认屋顶是否有限制、排除或单独的赔付方式。
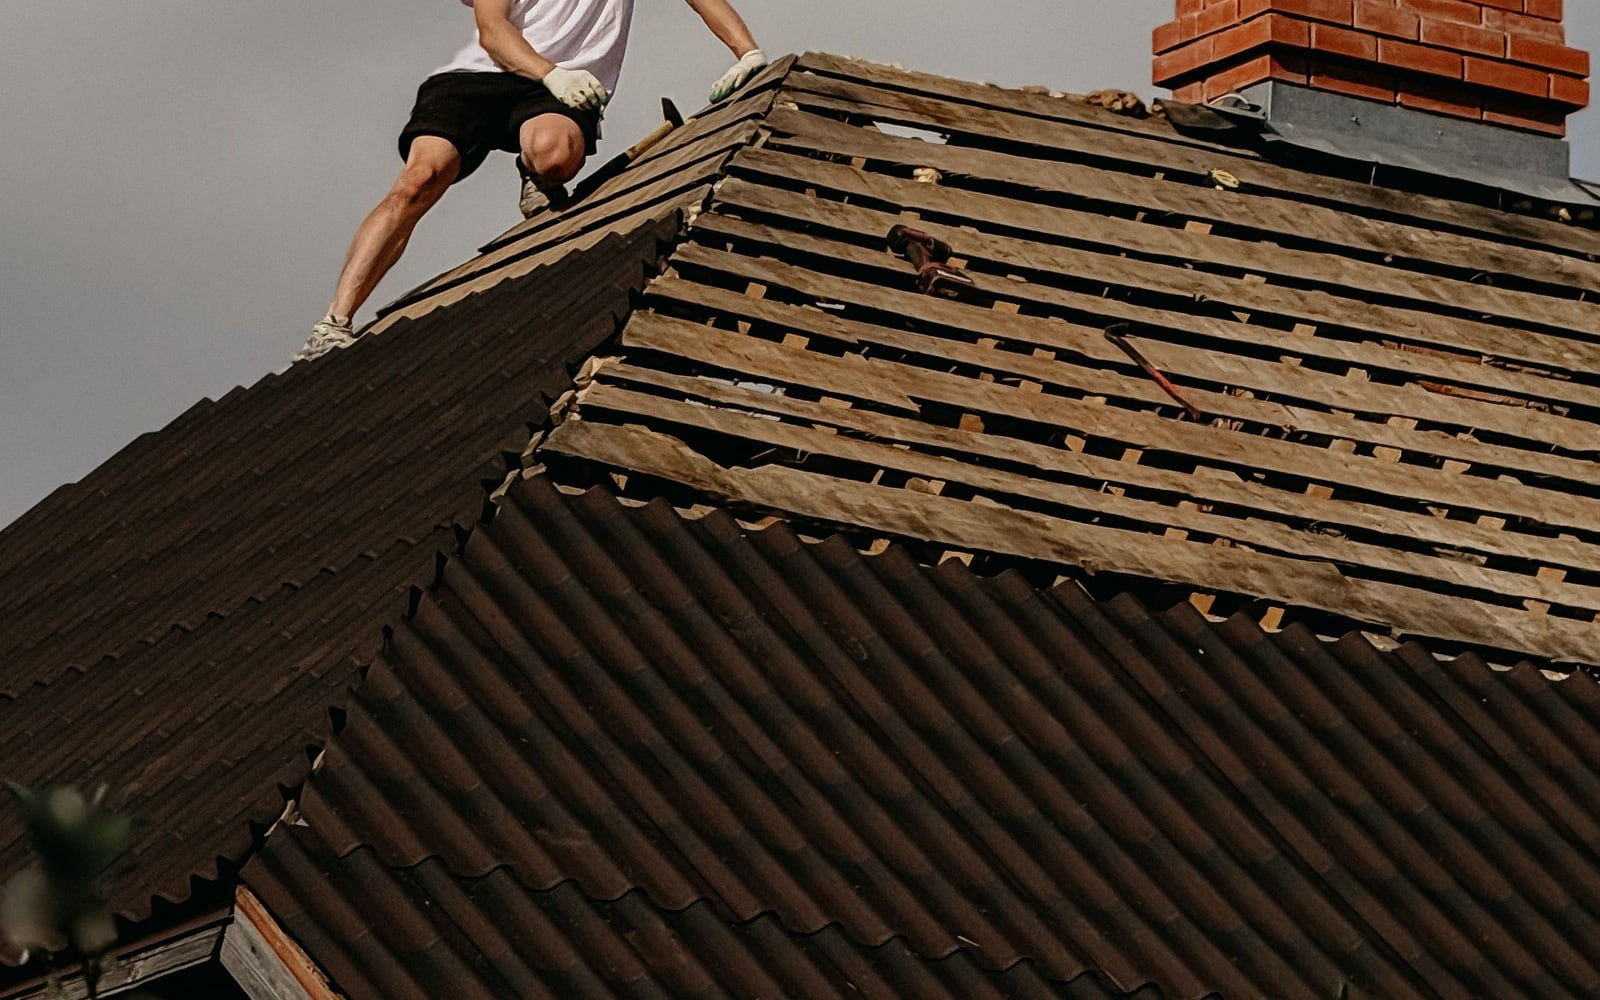
真实屋顶施工照片。买房时要核对屋顶年份、材料、当前状况和维修记录;照片本身不能代替专业检查,也不能代表任何具体保险公司的承保结论。
3. 风雹免赔额换算成美元到底是多少
不要只记住“百分之一”或“百分之二”。请保险专业人员按保单采用的计算基础,把免赔额换算成具体美元金额,并分别列出风雹和其他损失的免赔额。这样你才知道一次风暴之后,自己要先承担多少。
4. 漏水、排水倒灌和洪水是不是同一回事
不是。德州保险局提醒,大多数普通房屋保险不承担自然洪水造成的损失,通常需要单独的洪水保险。室内突发漏水、长期渗漏、下水倒灌和室外积水也可能适用不同条款。不要只问“水损保不保”,要把具体情形拆开问。
5. 房屋过去七年的理赔记录有没有解释清楚
德州保险局介绍,理赔记录报告会显示房屋过去七年的报案日期、损失类型和赔付金额。买家可以请卖家提供房屋的理赔记录报告,再和卖家披露、维修发票及房检发现对照。报告里有理赔不一定就是坏事,关键是损坏修了什么、资料是否完整、现场有没有遗留问题。
6. 低保费是不是靠降低保障或提高自付换来的
把年费、房屋保障额度、主要排除、屋顶赔付方式、风雹免赔额、其他免赔额和需要另买的保障放在同一张清单上。两张报价差很多时,先找保障差异,再谈哪张便宜。
拿到合同后,前48小时可以这样做
- 把具体地址、房屋年份、屋顶年份、卖家披露和已知维修资料整理好;
- 尽早向两到三位持牌保险专业人员询价,要求使用相同房屋信息;
- 书面询问屋顶赔付方式、风雹免赔额的美元金额、主要排除和尚未满足的承保条件;
- 请卖家提供理赔记录报告,并把历史理赔与维修凭证、房检发现相互核对;
- 根据地址和实际风险单独评估洪水保险,不把“不在强制洪水区”理解成“没有洪水风险”;
- 把保险年费和可能的高额自付,一起放进月供与现金储备预算。
如果房子同时有较老的屋顶、空调或其他大项目,可以接着看《2004年的房子,屋顶和空调都没换:房检到底先看什么?》;要重新核算买房后的真实支出,再看《休斯顿买房,别只算月供》。
什么时候应该先停下来,不急着结束选择期?
- 卖家说屋顶换过,却拿不出日期、发票或许可范围;
- 卖家披露、理赔记录和房检发现互相对不上;
- 报价很低,但屋顶只按折旧后价值赔,或风雹免赔额明显高于你的现金储备;
- 保险方还要求额外检查或维修,而交易期限已经很紧;
- 房屋有进水或积水历史,却没人把自然洪水、管道漏水和排水倒灌分开说明。
停一下不是马上退出交易,而是先把影响预算和成交条件的事实弄清楚,再决定要不要继续、补检查或重新谈条款。
常见问题
贷款预批已经完成,为什么还要这么早问保险?
贷款预批主要看借款人的财务和初步贷款条件,不代表某套房屋的保险成本与承保范围已经确认。具体房屋的保费会影响每月住房支出,保险文件也可能影响贷款流程。
屋顶很老,保险公司就一定不会保吗?
不一定。德州保险局2026年的说明是不能只因为年龄拒保或拒绝续保,但屋顶的实际状况可以影响承保、保费和赔付方式。要用房屋资料和具体报价判断,不能只用年份下结论。
卖家披露里写了没有洪水,就不用买洪水险吗?
不能这样推断。卖家披露反映卖家已知情况;是否购买洪水险还要结合具体地址、历史、地势、贷款要求和个人承受能力。普通房屋保险通常不替代洪水保险。
理赔记录报告应该由谁提供?
德州保险局建议买家可以请现任房主提供该房屋的报告。拿到后仍要结合维修资料和现场检查理解,不能只看有没有报案。
Joyce 精选房源
AI示意图:展示大休斯顿住宅与城市生活场景,不代表任何真实在售房源。
看房时把保险、屋顶和洪水风险提前放进预算,筛出来的房子才更接近你真正负担得起的范围。你可以先浏览Joyce精选房源,再针对具体地址逐套核对保险条件。
看中一套房,不知道保险该问什么?
你可以把房屋地址、卖家披露、屋顶年份、房检摘要和现有保险报价发给我。我可以帮你把需要补问的资料、影响预算的项目和交易时间点整理出来;具体承保与保单解释仍由持牌保险专业人员确认。
关于Joyce Tang
我是 Joyce Tang,专注美国德州大休斯顿地区的房地产经纪人与投资人,北美地产协会联合创始人、JoyHome 与 JoyNest 创始人、王博士地产团队联合负责人。
过去多年,我累计帮助200多个家庭完成置业与卖房,并参与40多个旧房翻新项目。从自住房、投资房到土地和商业地产,我希望帮助客户看懂的不只是房价,还包括区域发展、真实持有成本、现金流、潜在风险和未来退出选择。
资料来源与免责声明
本文参考德州保险局2026年屋顶年龄承保说明、德州保险局屋顶与房屋保险指南、房屋理赔记录报告说明、买房前保险问题清单、德州房屋保险指南及德州房地产委员会卖家披露表,资料核对日期为2026年10月17日。
本文提供一般房地产与保险核对信息,不构成保险、法律、贷款、洪水判断或承保建议。保费、免赔额、承保范围和贷款要求取决于具体房屋、申请人、保险公司与保单;请由持牌保险、贷款及其他相关专业人士核实。
封面实拍来自Pexels,摄影者Mikhail Nilov;正文屋顶施工实拍来自Pexels,摄影者Bulat843 🌙;均按Pexels License使用。图片为通用场景,不代表具体房屋、保险公司、保单或承保结论。