
休斯顿买房预算不能只看房价,也不能只看贷款本金和利息。真正应该比较的是三笔钱:每月总住房成本、交割当天需要的现金,以及拿到钥匙以后必须留下的储备。只要其中一笔算漏了,银行批得下来的房子,也可能住起来很吃力。
我会先把预算拆成三笔钱
- 每月持续支出:贷款本金与利息、按揭保险、房产税、房屋保险、洪水或风暴保险、HOA,以及其他适用费用。
- 交割时现金:首付、贷款和产权相关费用、预付保险、初始托管资金,再减去适用的卖方或贷款方补贴。
- 买后储备:搬家、近期维修、保险自付额、家具和突发开支。这笔钱不应该为了多付一点首付而全部用完。
能拿出首付,不等于已经负担得起这套房。真正的判断标准,是交割以后家庭现金流还能不能稳定运转。
每月总住房成本,至少要查这八项
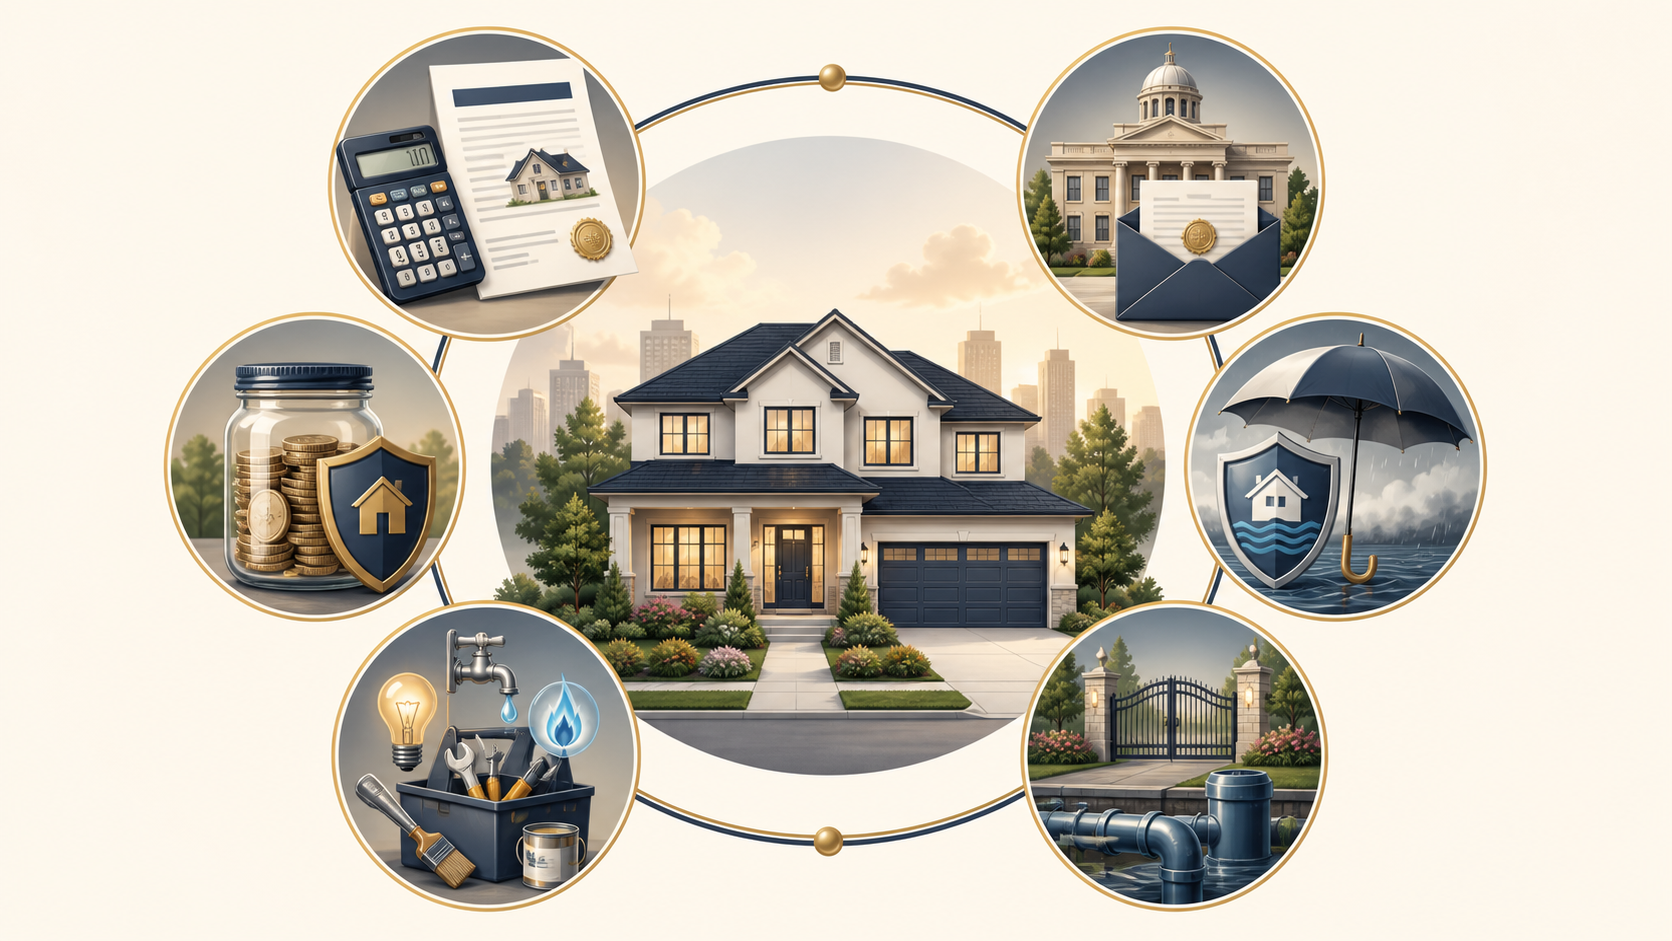
上图把一套房的真实持有成本拆开来看。具体项目会因房屋、地址和贷款方案而变化,但下面这些数字不应该凭感觉估。
- 贷款本金和利息:挂牌网站最常展示的数字,但它只是第一层。
- 按揭保险:部分低首付贷款可能包含 PMI、MIP 或其他费用。
- 房产税:要按具体地址、应税价值、征税单位和买家自己的豁免资格估算。
- 房屋保险:保费之外,还要看承保范围和自付额。
- 洪水或沿海风暴保险:普通房屋保险通常不承保洪水;沿海地区还要单独核实风灾和冰雹保障。
- HOA:除了年费或月费,还可能有转让费、特别评估和社区规则。
- MUD 或 PID:MUD 税可能已经在房产税账单里,PID 也可能形成单独评估,既不能漏算,也不能重复计算。
- 水电、草坪、虫害和维修预留:这些通常不在贷款方展示的月供里,却会持续影响现金流。
房产税:不要直接照抄卖家的税单
德州没有州级房产税,房产税由地方评估和征收。同一套房可能同时涉及县、市、学区、MUD 或其他特殊区域。两套挂牌价一样的房子,因为税区不同,每月总成本可能明显不同。
卖家的税单也不等于买家的未来税单。卖家可能有自住房、年龄或其他豁免,也可能受到历史应税价值限制。买家应按自己的资格、预计应税价值和具体征税单位重新估算。符合条件的业主通常需要向房屋所在县的 appraisal district 申请自住房豁免。可查看 Texas Comptroller 的房产税豁免说明。
我通常会把挂牌页上的税额当作查资料的起点,而不是预算答案。遇到新房时更要小心:早期记录可能只反映土地或未完全建成时的价值,不能直接拿来估算完工后的长期税负。
保险:保费、自付额和能不能承保,要一起看
保险不是等到交割前随便拿一个报价就结束。屋顶年龄、房屋状况、历史理赔、承保范围和自付额都会影响实际成本。价格便宜但自付额很高的保单,出险时仍可能让家庭现金流承受很大压力。
Texas Department of Insurance 说明,贷款机构通常会要求有贷款的房屋购买房屋保险,但普通房屋保险通常不承保洪水。相关说明可查看 TDI 房屋保险指南 和 TDI 洪水保险说明。
不在指定洪水区,不代表洪水风险为零。预算阶段至少要按具体地址分别询问房屋保险、洪水保险,以及适用时的风灾或冰雹保障。
HOA、MUD 和 PID,最容易在哪儿算错?
这三项不是同一回事。HOA 是业主协会费用;MUD 是为供水、污水、排水等基础设施设立的市政公用事业区,相关税费可能已经体现在房产税账单中;PID 是公共改善区,可能通过评估支持道路、景观或其他公共改善。
核对时不要只问“有没有”。还要确认金额、付款频率、是否已包含在税单中、有没有特别评估、剩余年限,以及费用未来是否可能变化。正式答案应来自税务记录、HOA 文件、卖方披露、产权资料和适用的法定通知。
交割时要准备多少钱?首付只是其中一项
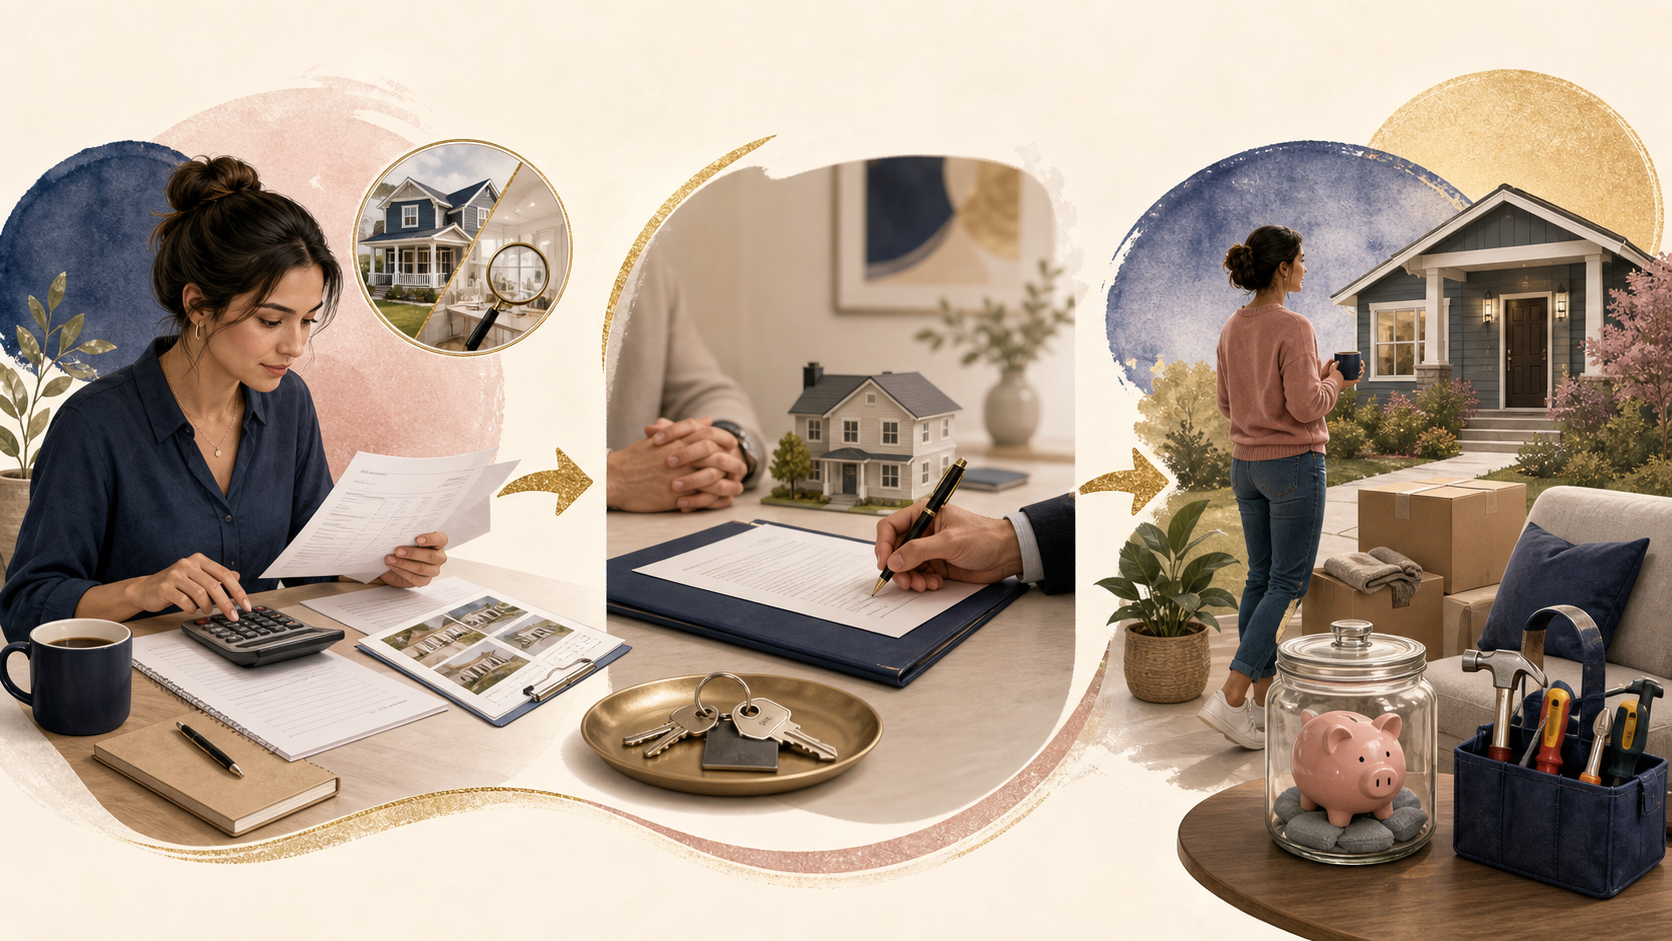
交割现金通常包括首付、贷款相关费用、产权和登记费用、预付保险、预付利息以及初始 escrow 资金。检查费、估价费或其他已经提前支付的项目,也要放进整笔购房现金计划中。
CFPB 建议在早期规划时,可把不含首付的 closing costs 粗略估为房价的 2%–5%,但实际金额会随房价、贷款类型、地点和交易安排变化。这个范围适合做第一版预算,不能代替正式 Loan Estimate。参见 CFPB 首付与交割费用说明。
拿到 Loan Estimate 后,重点看 Estimated Total Monthly Payment、Estimated Closing Costs 和 Estimated Cash to Close。比较不同贷款方案时,要确保贷款金额、期限、利率锁定和 points/credits 条件一致。CFPB 的 Loan Estimate 说明 可以帮助逐项核对。
卖方补贴或 lender credit 可以减少当下需要带到交割桌上的现金,但不能直接理解成“免费”。Lender credit 可能对应更高利率;卖方补贴也受到贷款规则、合同和实际合格费用限制。要比较的是计划持有期间的总成本,不只是交割当天。
入住以后应该留下多少储备?
没有一个适合所有家庭的固定比例。新旧房、屋顶和空调状况、保险自付额、收入稳定性以及准备做的装修都会改变需要留下的金额。
我会先列出未来一年最可能发生的支出,再决定首付要不要继续往上加。屋顶、HVAC、热水器、泳池、地基或排水已经出现风险信号时,维修储备就不能只按一个通用百分比来算。
看中一套房后,把这六类资料放在一起
- 贷款方出具的正式 Loan Estimate,而不是口头利率或网页计算器。
- 该地址的税务记录、征税单位和买入后的税费估算。
- 房屋保险、洪水保险,以及适用时的风灾保险报价。
- HOA 会费、转让费、特别评估和社区规则。
- MUD 或 PID 通知、税率、剩余评估及付款方式。
- 检查结果、屋顶和 HVAC 年龄,以及入住后一年内可能发生的维修。
把这些资料放在同一页比较,才看得出一套房是真正便宜,还是只是挂牌价和首月月供看起来便宜。
一个更实用的购房预算公式
每月总成本=本金与利息+按揭保险+房产税月均额+房屋/洪水/风暴保险月均额+HOA+未计入税单的适用评估+水电与维护预留。
交割现金=首付+交割费用+预付项目+初始 escrow 资金-适用补贴。买后储备应另外保留。
如果你正在比较新房和二手房,可以继续看 《休斯顿新房为什么有时比二手房还便宜?》。如果你主要担心利率,也可以阅读 《房贷利率已经这么高,美联储为什么还在谈加息?》。
常见问题
挂牌网站显示的月供可以直接相信吗?
不能只看自动估算。它可能没有准确纳入房产税、保险、HOA、MUD 或 PID,也未必反映你的信用、首付和贷款方案。应该用具体地址和正式报价重新计算。
卖家的房产税很低,我买了以后也会一样吗?
不一定。卖家的豁免资格和历史应税价值可能与你不同。预算应按买家自己的资格和买入后的估算来做。
房子不在洪水区,就不用考虑洪水保险吗?
不能这样判断。普通房屋保险通常不承保洪水,指定洪水区之外也可能发生洪水。应按地址核实风险并取得报价。
卖方愿意支付 Closing Costs,一定比降价划算吗?
不一定。补贴通常更直接地减少交割现金,降价则影响贷款金额和长期成本。还要结合贷款规则、可用费用、利率和预计持有时间来比较。
Joyce 精选房源
AI示意图:展示大休斯顿住宅与城市生活场景,不代表任何真实在售房源。
预算算清以后,可以去 Joyce 精选房源看看目前市场上的房屋类型和价格区间,再把“买得起”缩小成“长期住得舒服、现金流也能承受”。
想把一套具体房子的总成本算清楚?
把房屋地址、Loan Estimate、税费、保险报价,以及 HOA/MUD/PID 资料发给我。我可以先帮你把可能重复、遗漏或仍需确认的项目整理出来,再决定这套房是否值得继续。
关于Joyce Tang
我是 Joyce Tang,专注美国德州大休斯顿地区的房地产经纪人与投资人,北美地产协会联合创始人、JoyHome 与 JoyNest 创始人、王博士地产团队联合负责人。
过去多年,我累计帮助200多个家庭完成置业与卖房,并参与40多个旧房翻新项目。从自住房、投资房到土地和商业地产,我希望帮助客户看懂的不只是房价,还包括区域发展、真实持有成本、现金流、潜在风险和未来退出选择。
资料来源与说明
本文依据截至2026年9月可查的 Texas Comptroller、Texas Department of Insurance 和 Consumer Financial Protection Bureau 公开资料整理。本文提供一般房产信息,不构成贷款、保险、税务或法律建议。具体金额、承保条件、税务资格和合同义务,请以贷款机构、保险公司、当地 appraisal district、产权公司及相关持牌专业人士的正式文件为准。
封面照片:Sasun Bughdaryan / Unsplash,按 Unsplash License 使用并裁切。